Después de la primera ponencia, Lluís Tarrés, director general de Serca, retomó la palabra para presentar el siguiente de los bloques temáticos: “El eslabón olvidado. Panorama internacional del mercado”.
Tarrés situó el foco de su intervención en la realidad del día a día de las instalaciones de reparación, destacando tres pilares estratégicos sobre los que debe asentarse el taller multimarca:
- El peso real del parque. El parque circulante español es veterano y amplio. El 57% del parque está propulsado por motores diésel, siendo la tipología de vehículo que entra a diario a los boxes de reparación y el 60% del parque supera los 10 años de antigüedad y existen 9 millones de coches con más de 20 años. «Eso supone que el parque juega en nuestro campo», comentó Tarrés.
- El «espejismo eléctrico». Aunque el vehículo eléctrico (VE) acapara la atención mediática y política, representando en torno al 20% de las nuevas matriculaciones gracias al impulso de incentivos y ayudas, Tarrés enfatizó la diferencia entre la agenda pública y el taller. Los talleres no viven de los discursos ni de las normativas, sino de los coches que cruzan la puerta. A día de hoy, el VE no llega de forma masiva a la posventa independiente. Si bien es indispensable capacitarse tecnológicamente para el vehículo eléctrico, el grueso del negocio actual y a medio plazo sigue estando en los motores de combustión e híbridos.
- La irrupción del vehículo chino. La irrupción de la industria automotriz china en Europa es una realidad incontestable. Con tan solo 5 marcas chinas reúnen el 90% de las ventas de vehículos. Además, se prevé que para 2028 estas marcas busquen decididamente el apoyo de la posventa independiente. Aquellos distribuidores y talleres que se preparen a tiempo con stock y capacidad logística ganarán esta cuota de mercado.
Panorama internacional del mercado
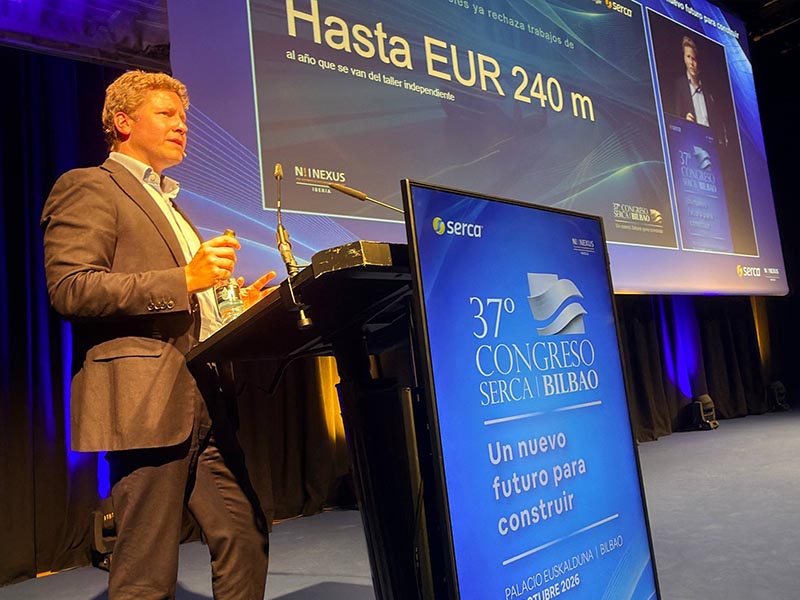
Mathieu Bernard, director responsable de Auto Iberia en Roland Berger, aportó la perspectiva macroeconómica y puso sobre la mesa datos sobre la pérdida del negocio que sufre actualmente la posventa por falta de preparación técnica. “El 28% de los talleres han rechazado reparaciones con ADAS, lo que suponen 240 millones de euros que se están perdiendo por falta de conocimientos, equipamiento y formación. La transformación de la posventa no es una caída del mercado sino una recaptación de esas oportunidades«, explicaba Bernard.
Tras el periodo de recuperación posterior a la pandemia y los picos de inflación, el mercado español tiende hacia la normalización, se espera que el crecimiento se normalice en breve. Ahora estamos en la rueda con un ritmo de crecimiento constante en torno al 2%. La transformación del sector no se traduce en una caída de la demanda, sino en una recaptación de oportunidades que antes no se atendían.
El ponente habló de tres grandes puntos:
- El pulso del mercado. Los fundamentales del mercado siguen siendo positivos con un volumen récord del parque que crece y empuja la demanda de mantenimiento y reparación, así que el mercado no decrece en el medio plazo. Asimismo, hay nuevas marcas y es un gran reto.
- Retos estratégicos de los talleres. La recuperación del ADAS, la electrificación del parque y la llegada de las marcas chincas. Cada una de estas vertientes tiene su propio calendario.
- El ADAS es el reto más a corto plazo, son estándar en los coches. Los que no los reparen perderán trabajo de lunas, carrocería y alineación. Aunque es algo habitual también en el resto de Europa, en España hay una demora en la adopción y por ello puede recuperar el tiempo, bien haciendo oferta de equipos, formación o redes.
- En la electrificación del parque hay que prepararse con disciplina, gestionar bien el inventario y la gama, además de dimensionar el parque porque la carga de trabajo llega a posteriori. Resaltar, que de aquí a finales de la década el VE aumentará sobre un 30%.
- Las marcas chinas, aunque se merecen un punto a parte, supone uno de los grandes retos estratégicos de los talleres. En estos momentos el 11% de los nuevos vehículos son de marcas chinas, pero en 2040 se prevé que serán el 15%. Por eso, hay que empezar a identificar las piezas, porque no están en TecDoc, a garantizar la disponibilidad y a disponer de la información técnica y herramientas de diagnóstico y de formación para que se pueda intervenir.
Aunque las marcas cuentan con una red oficial, no garantizan llegar a poder atenderlos bien. Así que la situación con estos retos numerados es una situación de oportunidad para el distribuidor. Cierto es, que hay que ser capaces de tener la disponibilidad de recambio ante las redes oficiales y contar con la información técnica para ofrecérselo al taller; para poder ir generando mayor interrelación y fidelización.
Bernard concluyó su intervención con una en una serie de recomendaciones para asegurar la viabilidad y rentabilidad del taller independiente: Seguir rentabilizando el núcleo del mercado (el coche de combustión interna), invertir en ADAS, formarse en VE y contar con un calendario razonable, captar el mundo de la posventa china y por último, generar escala, no se puede hacer de forma independiente.
«La posventa tiene futuro, crecerá porque crece el parque y los vehículos que entrarán serán más complejos y los ganadores en la posventa no serán los que más inviertan sino los que elijan donde invertir y con un calendario razonable y en una comunidad como Serca«, así terminaba su ponencia el director general de Auto Iberia en Roland Berger.